医疗大模型采购指数显示:平台维持高增长,应用加速渗透化
我们对2026年1-9月医疗大模型平台和医疗大模型应用的采购情况跟踪研究后,总结出医疗大模型月度采购指数。指数数据显示,两者都保持了高速增长,但是增长逻辑、项目特征与商业模式各有区别。
一、医疗大模型平台指数 --- 高速扩容
从2026年前三季度指数走势来看,医疗大模型平台保持稳定高速增长。平台类项目投入规模大、专业化训练门槛高,能够为医疗智能体运行提供底层支撑,是医院的长期战略性项目。
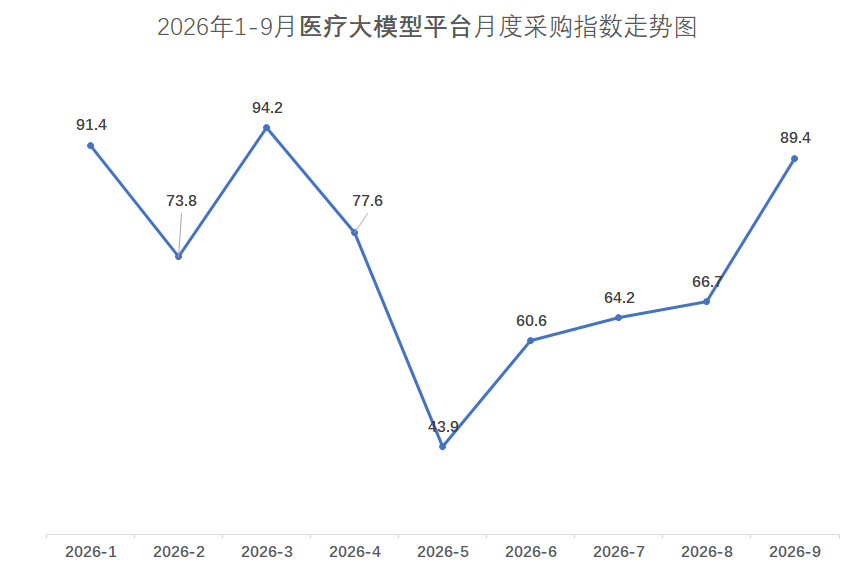
本次监测的两项采购指数以2025年同期项目中标金额为基准校准,指数50代表月度采购规模同比持平,指数100对应同比增长超过1000%以上。
数据显示,医疗大模型平台市场整体维持高速增长态势,项目数量高速增长,单体项目金额下行,市场由少数超大额标杆项目,向更多中等规模平台项目扩容。
二、医疗大模型应用指数 --- 全场景渗透阶段
医疗大模型应用指数聚焦嵌入于包括HIS、EMR、医生工作站等各类系统的大模型应用项目。从今年开始,各类医疗和医保应用系统普遍将大模型能力作为系统功能升级的标配,带动医疗大模型应用向医疗信息化全业务链条加速渗透。
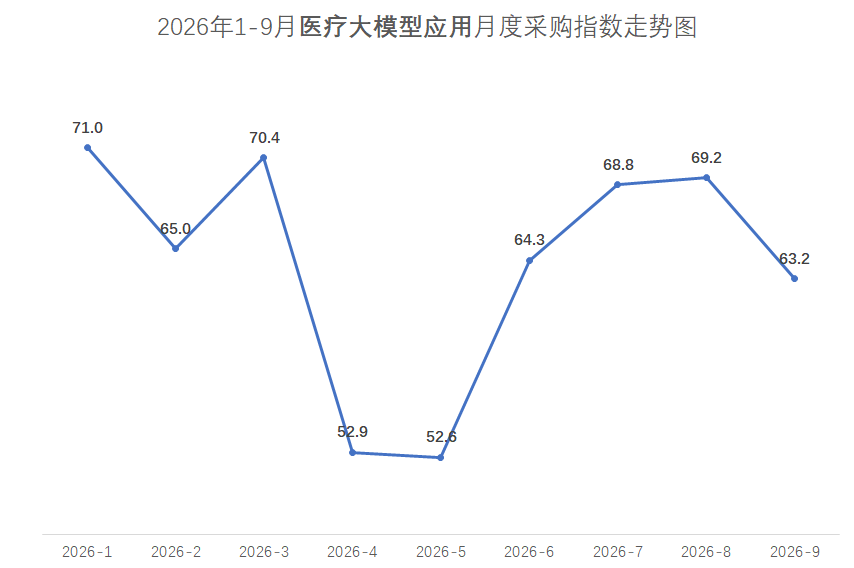
该领域未来增长存在双重约束,增长上限一方面取决于大模型能力在各类医疗业务系统中的渗透程度,另一方面受制于医疗信息化行业本身的整体增速。
三、厂商格局
平台赛道上新兴厂商显露头角
医疗大模型平台赛道的核心参与者以新兴专业AI厂商、大型云厂和综合性医疗信息化厂商,凭借专业化模型训练、私有化部署、智能体底座支撑能力参与竞争。新兴厂商中,来自杭州的杭州全诊医学科技、浙江大学计算机创新技术研究院等表现突出,三大运营商、讯飞医疗、阿里云等大厂都有很多项目,东软集团和卫宁健康的大模型平台项目也在增长。
应用赛道更多在原有IT生态落地
医疗大模型应用赛道则更深度依附于现有医疗信息化产业生态。传统医疗信息化厂商拥有成熟HIS、EMR、医保经办等业务系统,通过API调用大模型服务,完成原有业务系统智能化升级。东软集团和卫宁健康等头部软件公司都在积极推动大模型能力渗透到临床、影像、重症等专科系统,医渡云、嘉和美康、创业慧康、东华医为等都在大力推广。新兴厂商也可以提供模型API能力,进入现有信息化项目,新旧厂商共同参与应用侧市场。
创新商业模式炸裂
创新的模式出现,比如医疗大模型创新公司与医院合作,在医院将训练好的专科大模型平台或者训练系统卖给公司做推广。北京医疗健康大模型有限公司分别采购了包括北京的友谊医院、安贞医院和儿童医院的专科大模型能力,从而获得专业的医疗大模型产品。
四、行业发展研判:短期路径有别,长期走向融合
短期来看,医疗大模型平台与应用赛道沿着各自路径推进。医疗大模型平台赛道,依托新兴厂商持续投入,整体有望延续高速增长,模型资产交易这类创新模式会持续探索。
医疗大模型应用赛道,增长本质是大模型能力在医疗信息化存量系统里的渗透过程,增长天花板受医疗信息化大盘和渗透速率共同约束。
放眼中长期,平台底座能力持续完善,应用场景不断丰富,二者将逐步融合发展,形成“底层平台支撑上层业务应用AI原生的医疗信息化体系。